

Veja os principais pontos da reforma tributária


A Câmara dos Deputados aprovou, em segundo turno, na madrugada desta sexta-feira (7) o texto da Proposta de Emenda à Constituição (PEC) da reforma tributária. Foram 375 votos a favor, 113 contra e três abstenções.
Antes de seguir para o Senado, os deputados precisam analisar destaques (sugestões de mudança no texto original). Quatro serão votados na manhã desta sexta.
O objetivo central da reforma é simplificar tributos federais, estaduais e municipais. Após acordos, a PEC sofreu mudanças, que foram apresentadas nesta quinta pelo relator, Aguinaldo Ribeiro (PP-PB).
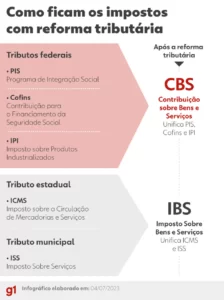
Segundo o texto, cinco tributos serão substituídos por dois Impostos sobre Valor Agregado (IVAs) — um gerenciado pela União, e outro com gestão compartilhada entre estados e municípios:
▶️ Contribuição sobre Bens e Serviços (CBS): com gestão federal, vai unificar IPI, PIS e Cofins
▶️ Imposto sobre Bens e Serviços (IBS): com gestão compartilhada estados e municípios, unificará ICMS (estadual) e ISS (municipal)
Confira abaixo os principais pontos da reforma tributária:
IVA é a sigla para o modelo de Imposto sobre o Valor Agregado (ou adicionado).
Na proposta desta quinta, cinco impostos que existem hoje serão substituídos por dois IVAs — por isso, esse modelo é chamado de IVA dual:
▶️ Três tributos federais (PIS, Cofins e IPI) dão origem ao Contribuição sobre Bens e Serviços (CBS), de competência federal
▶️ ICMS (estadual) e do ISS (municipal) serão unificados no formato do Imposto sobre Bens e Serviços (IBS), com gestão compartilhada entre estados e municípios
Fase de transição
Segundo a proposta, o período de transição para unificar os tributos vai durar sete anos, entre 2026 e 2032. A partir de 2033, impostos atuais serão extintos.
Aguinaldo Ribeiro propõe o início da transição em 2026. Nessa etapa chamada de teste:
- IVA federal terá alíquota de 0,9%
- e o IVA estadual e municipal, de 0,1%
Na primeira versão do parecer, o relator estabelecia que a migração teria início em 2026, com somente os impostos federais (PIS, Cofins e IPI). Três anos depois, começaria a transição para ICMS e ISS.
Segundo Ribeiro, a inclusão dos estados e municípios já na fase de teste da alíquota, em 2026, foi realizada para “atender demanda dos estados”.
“O objetivo dessa etapa é conhecer a base tributável, permitindo que se calculem as alíquotas da CBS e do IBS necessárias para substituir a arrecadação atual”, argumentou.
Em 2027, PIS e Cofins serão extintos, e a alíquota do IPI será reduzida a zero, com exceção de produtos que também tenham industrialização na Zona Franca de Manaus (ZFM):
- nessa etapa, o IVA federal entrará em vigor com uma alíquota de referência (entenda a seguir)
A próxima etapa prevista na transição começa em 2029, com uma redução escalonada da cobrança dos tributos estadual e municipal:
- a cada ano, a alíquota em vigor do ICMS e do ISS será reduzida em 1/10
- o término da transição está previsto para 2032
- enquanto isso, as alíquotas do IVA estadual e municipal serão elevadas gradualmente para igualar a arrecadação original dos tributos que serão extintos
- também ocorrerá uma redução proporcional dos benefícios fiscais concedidos pelos estados e municípios
- em 2033, os impostos estadual e municipal estarão extintos
-
A forma como os recursos seriam distribuídos entre os estados continua em aberto.
Cesta básica nacional
Após críticas, o relator da reforma tributária incluiu na reforma a criação de uma cesta básica nacional de alimentos com isenção de tributos.
Críticos da proposta passaram a sugerir, nas últimas semanas, que havia possibilidade de aumento nos preços dos itens que compõem a cesta básica com os novos tributos.
No texto aprovado, Aguinaldo Ribeiro estabeleceu a criação da “Cesta Básica Nacional de Alimentos”.
As alíquotas previstas para os IVAs federal e estadual e municipal serão reduzidas a zero para esses produtos.
Segundo o texto, caberá a uma lei complementar definir quais serão os “produtos destinados à alimentação humana” que farão parte da cesta.
‘Cashback’
Atualmente, a Constituição prevê a desoneração de bens considerados essenciais. Na prática, o regime diferenciado de cobrança para esses produtos alcança itens consumidos pela população de baixa renda.
Na reforma, é estabelecido um novo conceito: o “cashback”. O mecanismo prevê a devolução de impostos para um publico determinado com o objetivo de reduzir as desigualdades de renda.
Apesar de propor o formato, o parecer estabelece que o tema só será regulamentado depois, por meio de lei complementar.
“Por essas razões, o nosso substitutivo prevê a adoção de mecanismo de devolução a famílias de baixa renda, cujo desenho constará de legislação infraconstitucional, a qual determinará o público elegível beneficiado e o montante e a forma de devolução”, defendeu Aguinaldo Ribeiro.
Alíquotas reduzidas
O novo parecer de Aguinaldo Ribeiro trouxe atualizações nos dispositivos que tratam da redução das alíquotas dos dois IVAs para determinados bens e serviços. Ele acrescentou mais três setores no rol.
Também houve alteração no percentual de redução da alíquota dos tributos. Originalmente, Ribeiro havia proposto uma redução de 50%.
A PEC agora estabelece corte de 60%. Com isso, a alíquota incidente será equivalente a 40% do IBS (IVA estadual e municipal) e do CBS (IVA federal).
O relator havia proposto inicialmente a possibilidade de cortar a tributação da seguinte lista:
- serviços de transporte público coletivo urbano, semiurbano ou metropolitano
- medicamentos e dispositivos médicos e serviços de saúde
- serviços de educação
- produtos agropecuários, pesqueiros, florestais e extrativistas vegetais in natura
- insumos agropecuários, alimentos destinados ao consumo humano e produtos de higiene pessoal
- e atividades artísticas e culturais nacionais
O formato apresentado atende aos pedidos de governadores de estados populosos, que temiam perder autonomia na gestão de recursos arrecadados e queriam um mecanismo que garantia paridade na deliberações.
Fundo de Desenvolvimento Regional
A proposta prevê a criação do Fundo de Desenvolvimento Regional (FDR), que terá o objetivo de reduzir as desigualdades regionais.
Duração: começa em 2029, sem prazo estipulado para o fim.
Valor total do fundo:
- no primeiro ano, serão R$ 8 bilhões, aumentando progressivamente até 2032
- a partir de 2033, o governo federal vai destinar ao FDR R$ 40 bilhões por ano
- nos estados: da maioria absoluta de seus representantes e de representantes que correspondam a mais de 60% da população do país
- nos municípios: da maioria absoluta de seus representantes.
Os patamares estabelecidos pelos senadores ficarão em vigor até que leis federal, estadual ou municipal definam as alíquotas dos IVAs sob sua responsabilidade.
Segundo o parecer, as alíquotas de referência do IBS e da CBS deverão ser reajustadas para “incorporar a perda de arrecadação dos tributos extintos”. O objetivo é manter a carga tributária em cada esfera federativa inalterada.
No caso do IVA federal, a arrecadação do chamado imposto do “pecado” deverá ser computada para a redução da alíquota federal da CBS. “De modo a proporcionar impacto nulo sobre a arrecadação federal durante esse período”, escreveu Ribeiro.
De forma geral, o texto estabelece que as alíquotas dos dois novos impostos serão as “necessárias para replicar a carga tributária hoje existente”.
O secretário extraordinário da Reforma Tributária do Ministério da Fazenda, Bernard Appy, já estimou que a alíquota do futuro IVA, necessária para manter a carga tributária, seria de 25%.
Conselho Federativo
O Conselho Federativo será responsável por centralizar a arrecadação do futuro IVA estadual e municipal, que vai substituir o ICMS e o ISS.
A composição e o peso de decisão de cada estado no órgão era alvo de críticas dos governadores.
Na quarta (5), ao iniciar a discussão do texto, Ribeiro não apresentou detalhes sobre o conselho e disse que o acordo seria fechado até a hora da votação.
Com a nova versão do parecer, o relator atendeu a pleito dos governadores e definiu a composição da estrutura:
- 27 representantes de cada um dos estados e o Distrito Federal
- 14 representantes que serão eleitos, com voto em peso igual, pelos municípios
- e 13 representantes que serão eleitos, com peso do voto ponderado pelo número de habitantes, pelos municípios
Alíquota do IPVA
Com exceção da alíquota de teste, o texto da reforma tributária não estabelece os valores de cobrança dos IVAs. Há previsão, porém, de cobranças reduzidas e isenções para uma série de bens e serviços (entenda mais abaixo).
A reforma prevê, contudo, a criação de alíquotas de referência para orientar as cobranças federal, estadual e municipal durante o período de transição.
Caberá ao Senado a responsabilidade de fixar essas alíquotas de referência.
Segundo o texto, as deliberações do conselho serão tomadas se alcançarem cumulativamente os votos:
A essa lista de produtos e serviços Ribeiro incluiu, além das produções jornalísticas, audiovisuais e desportivas:
- dispositivos médicos e de acessibilidade para pessoas com deficiência
- bens e serviços relacionados a segurança e soberania nacional, segurança da informação e segurança cibernética
- e medicamentos e produtos de cuidados básicos à saúde menstrual
O deputado também modificou o trecho que trata dos serviços de transporte passíveis de redução da alíquota.
Na versão apresentada há duas semanas, Ribeiro estabeleceu a possibilidade para os serviços de transporte público coletivo urbano, semiurbano ou metropolitano.
Ele propõe a ampliação para “transporte coletivo rodoviário, ferroviário e hidroviário, de caráter urbano, semiurbano, metropolitano, intermunicipal e interestadual”.
Imposto do ‘pecado’
A proposta prevê a criação de um Imposto Seletivo, de competência federal, sobre bens e serviços prejudiciais à saúde e ao meio ambiente (como cigarros e bebidas alcoólicas).
O imposto poderá incidir em uma ou mais fases da cadeia produtiva – por exemplo, produção e comercialização – e será cobrado nas importações, não incidindo sobre exportações.
Os detalhes da cobrança e dos produtos que serão desestimulados pelo imposto serão definidos posteriormente.
Embora o imposto seja federal, a arrecadação será dividida com estados e municípios, seguindo a atual distribuição do Imposto sobre Produtos Industrializados (IPI).
No relatório desta quinta, Ribeiro propôs ainda que o Imposto Seletivo não seja aplicado ao bens que terão alíquotas reduzidas, como produções agropecuárias.
Isenções
O parecer estabelece a possibilidade de isentar a cobrança dos IVAs sobre uma série de bens e tributos. As decisões serão tomadas em lei complementar.
Poderão ficar isentos da cobrança do futuro IVA:
- alguns medicamentos específicos, como os utilizados para o tratamento contra o câncer
- produtos de cuidados básicos à saúde menstrual
- dispositivos médicos e de acessibilidade para pessoas com deficiência
- produtos hortícolas, frutas e ovos
- redução de 100% da alíquota do IVA federal (chamado de CBS) incidente sobre serviços de educação de ensino superior (Prouni)
- possibilidade de um produtor rural pessoa física ou jurídica com receita anual de até R$ 3,6 milhões ficarem “livres” de recolher o futuro IVA
- possibilidade de zerar os IVAs sobre atividades de reabilitação urbana de zonas históricas e de áreas críticas de recuperação e reconversão urbanística.
Tributação da renda e do patrimônio
O relator incluiu no parecer mudanças na cobrança de impostos sobre renda e patrimônio.
▶️ IPVA para jatinhos, iates e lanchas
Pelo sistema atual, esses veículos não pagam o tributo. O texto permite a cobrança do imposto nos estados e prevê a possibilidade de o imposto ser progressivo em razão do impacto ambiental do veículo.
“De fato, a intenção da proposta é trazer mais isonomia à tributação do patrimônio, permitindo que bens de alto valor e utilizados para fins recreativos sejam onerados da mesma forma que os carros utilizados pelas famílias para seu deslocamento diário”, argumentou Aguinaldo Ribeiro.
O relator afirmou que a medida não tem objetivo de onerar aeronaves e barcos de transporte de passageiros ou barcos voltados à pesca industrial, artesanal, científica ou de subsistência. Não será cobrado também sobre plataformas de petróleo.
“Esse imposto não terá o viés de onerar a atividade produtiva, seu objetivo é alcançar bens utilizados por pessoas com alto poder aquisitivo de elevado valor, que hoje não são tributados, em um claro descompasso com o imposto aplicado sobre veículos automotores de uso popular.”
▶️ Tributação progressiva sobre heranças
Ribeiro propõe a cobrança do ITCMD (Imposto de Transmissão Causa Mortis e Doação) de forma progressiva em razão do valor da herança ou da doação.
O texto prevê que a cobrança será feita no domicílio da pessoa falecida. A medida tem o objetivo de impedir que os herdeiros busquem locais com tributações menores para processar o inventário.
A proposta também cria regra que permite cobrança sobre heranças no exterior.
O relator incluiu isenção do ITCMD sobre doações para instituições sem fins lucrativos “com finalidade de relevância pública e social, inclusive as organizações assistenciais e beneficentes de entidades religiosas e institutos científicos e tecnológicos”.
▶️ Atualizações no IPTU
A pedido da Confederação Nacional dos Municípios (CNM), Aguinaldo Ribeiro estabeleceu no parecer dispositivo que autoriza as prefeituras a atualizar a base de cálculo do IPTU por meio de decreto, partindo de critérios definidos em lei municipal.
“Facilitando que as administrações municipais alcancem o potencial arrecadatório de imóveis com alta valorização”, disse.
O texto prevê ainda que, em até 180 dias após a promulgação da proposta, o governo deve enviar ao Congresso Nacional a reforma da tributação da renda.
Tratamentos diferenciados
Nos últimos dias, o deputado Aguinaldo Ribeiro incluiu dois novos setores no regime diferenciado de tributação: cooperativas e serviços de hotelaria, parques de diversão e parques temáticos, restaurantes e aviação regional.
Pela proposta, alguns tipos de produtos e serviços poderão receber tratamento específico por terem peculiaridades e não se adequarem ao regime geral de incidência do IVA.
Agora, o texto prevê os seguintes casos:
- Combustíveis e lubrificantes: alíquotas uniformes cobradas em uma única fase da cadeia e possibilidade de concessão de créditos para os contribuintes
- Serviços financeiros, operações com bens imóveis, planos de assistência à saúde e concursos de prognósticos (como as loterias): alterações nas alíquotas, nas regras de creditamento e na base de cálculo, além da possibilidade de tributação com base na receita ou no faturamento;
- Compras governamentais: não incidência do IVA dual (IBS e CBS), desde que haja manutenção dos créditos relativos às operações anteriores da cadeia
- Sociedades cooperativas: o imposto não será cobrado sobre as operações realizadas entre a sociedade cooperativa e seus cooperados, e os créditos do imposto serão transferidos entre os cooperados e a sociedade cooperativa
- Serviços de hotelaria, parques de diversão e parques temáticos, restaurantes e aviação regional: alterações nas alíquotas, nas regras de creditamento e na base de cálculo.
-
Outros fundos
▶️ Fundo de Compensação de Benefícios Fiscais
Fundo para compensar benefícios fiscais já concedidos hoje e que estão garantidos até 2032.
Duração: de 2025 a 2032.
Valor total do fundo: R$ 160 bilhões.
No primeiro ano, em 2025, o aporte será de R$ 8 bilhões, aumentando gradativamente até atingir R$ 32 bilhões em 2028 e 2029. Depois, reduz progressivamente até chegar a R$ 8 bilhões em 2032, último ano de pagamento.
▶️ Fundo de Sustentabilidade e Diversificação Econômica do Amazonas
Nesta quinta, o relator incluiu na proposta a possibilidade de criação, por meio de lei complementar, do Fundo de Sustentabilidade e Diversificação Econômica do Amazonas.
Será constituído e gerido com recursos da União. O objetivo é fomentar o desenvolvimento e a diversificação das atividades econômicas no Amazonas.
A lei complementar que vai instituir o fundo deverá estabelecer o montante mínimo de aporte anual de recursos e os critérios de reajuste.
Também vai prever a possibilidade de utilização dos recursos do fundo para compensar eventual perda de receita do Amazonas em função da reforma.
Em contrapartida à redução de benefícios fiscais, por acordo com o governo estadual, a União poderá aportar recursos adicionais.
▶️ contribuição para infraestrutura
A pedido dos governadores de 4 estados (MT, MS, GO e PA), Aguinaldo Ribeiro também acrescentou ao texto a possibilidade de instituir uma contribuição sobre produtos primários e semielaborados, produzidos nos respectivos estados, para investimento em obras de infraestrutura e habitação.
A medida foi tomada para substituir fundos específicos, atrelados à infraestrutura e que já existem nesses estados.
“Esse texto aqui foi um pedido, aquiescido pelos governadores, para atender ao governador Caiado que fez campanha contra a reforma tributária e nós estamos atendendo.”
Entidades religiosa
A pedido da bancada evangélica na Câmara, Aguinaldo Ribeiro ampliou dispositivo já existente na Constituição que proíbe os governos federal, estadual e municipal de criar impostos sobre a atividade de templos religiosos.
No texto aprovado em dois turnos, a cobrança de tributos passa a ser proibida para:
- entidades religiosas
- templos de qualquer culto
- e as organizações assistenciais e beneficentes vinculadas a entidades e templos
G1




Entrar com Google para comentar